En México existen diferentes alternativas, desde cuentas bancarias que generan intereses hasta SOFIPOS, plataformas financieras y productos de inversión a plazo fijo.
Estas son las mejores opciones para invertir en renta fija a inicios de septiembre de 2026.
Tabla comparativa
Empecemos viendo la tabla comparativa donde viene cada instrumento que vamos a ver.
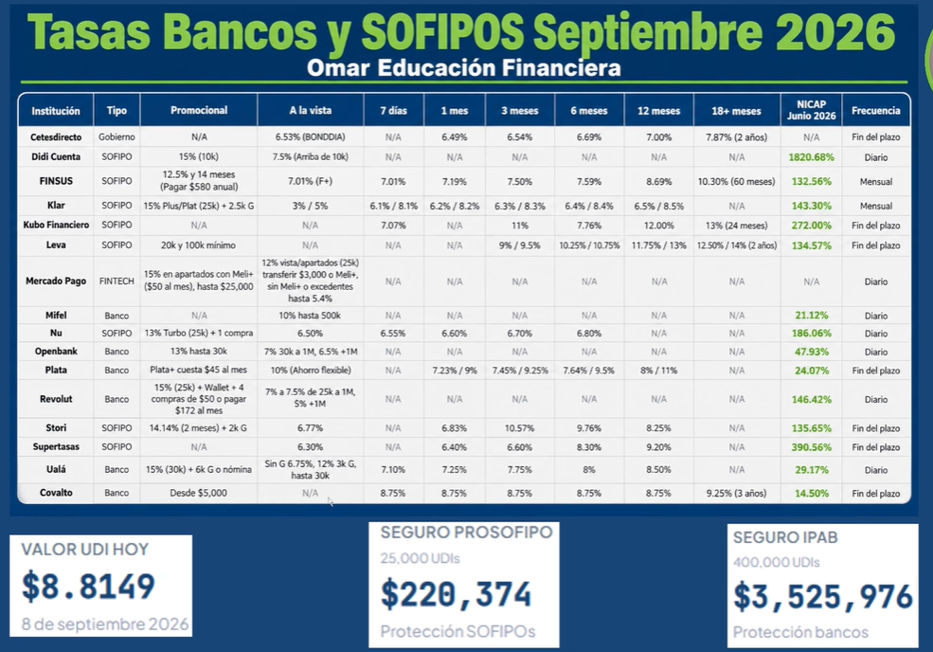
Lo que debes saber es que las SOFIPOS tienen un seguro que te protege por hasta $220,000 pesos y los bancos tienen otro seguro que te protege por un poco más de 3.5 millones de pesos.
Si inviertes menos estas cantidades en estas instituciones tu dinero va a estar asegurado.
Empecemos viendo las tasas promocionales para ver cuales son las que más pagan.
Tasas promocionales
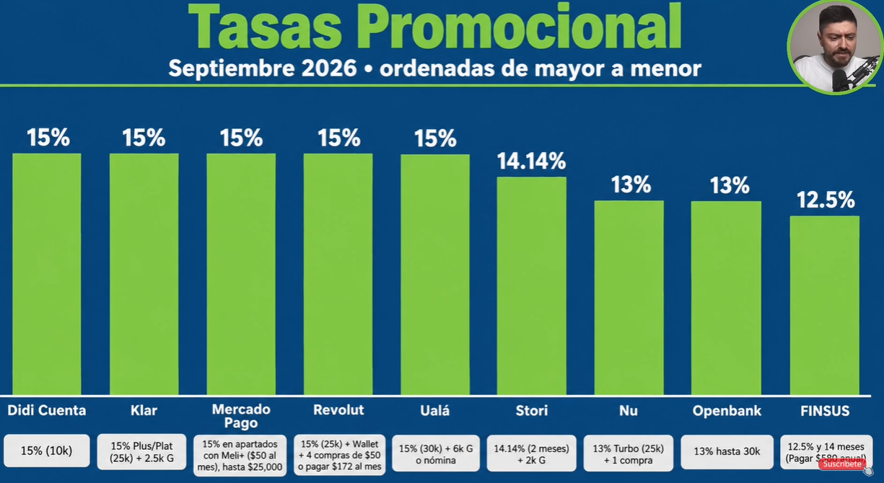
Puedes invertir por ejemplo en la DiDi cuenta, por tus primeros $10,000 pesos te dan el 15%, en Klar si eres usuario platino y haces un gasto de $2,500 pesos al mes por hasta $25,000 pesos también te pagan el15%.
Revolut tambien te da el 15% por hasta $25,000 pesos.
Siempre y cuando tengas su tarjeta en la Wallet y hagas cuatro compras de $50 pesos o más o pagas su membresía de $172 pesos al mes.
Recuerda que estas son tasas promocionales y hay que cumplir ciertos requisitos.
Ahorita vamos a ver otras tasas que no piden requisitos, pero probablemente paguen menos.
Tenemos tambien Ualá que te puede pagar el 15% por hasta $30,000 pesos si haces un gasto al mes de $6,000 pesos o tienes tu nómina con ellos.
Mercado Pago recientemente hizo cambios, saco ahora una promoción donde ofrecen el 15% en una nueva sección que le llaman apartados.
Si tienes la suscripción de Meli+ que cuesta $50 pesos al mes y eso sería por hasta $25,000 pesos.
Ahorita analizamos si conviene o no.
Luego está Stori, en la promoción a 2 meses tienen la tasa anual del 14.14% si haces un gasto de $2,000 pesos.
Tenemos tambien a Nu, en su cajita turbo donde por hasta $25,000 pesos te pueden dar el 13% haciendo una compra al mes.
Y Open Bank te da el 13% hasta $30,000 pesos sin ninguna otra condición y por último tenemos a Finsus.
Que acaba de sacar una promoción donde están pagando el 12.5% y tienen el plazo de 7 y 14 meses, pero tienes que pagar para que te paguen más.
Cuesta $580 al año y con eso podrías acceder a esta tasa.
¿Conviene pagar Meli+?
Hablemos un poco más de la promoción que saco Mercado Pago.
¿Te conviene pagar los 50 pesos de Meli+ para que tengas un rendimiento superior?
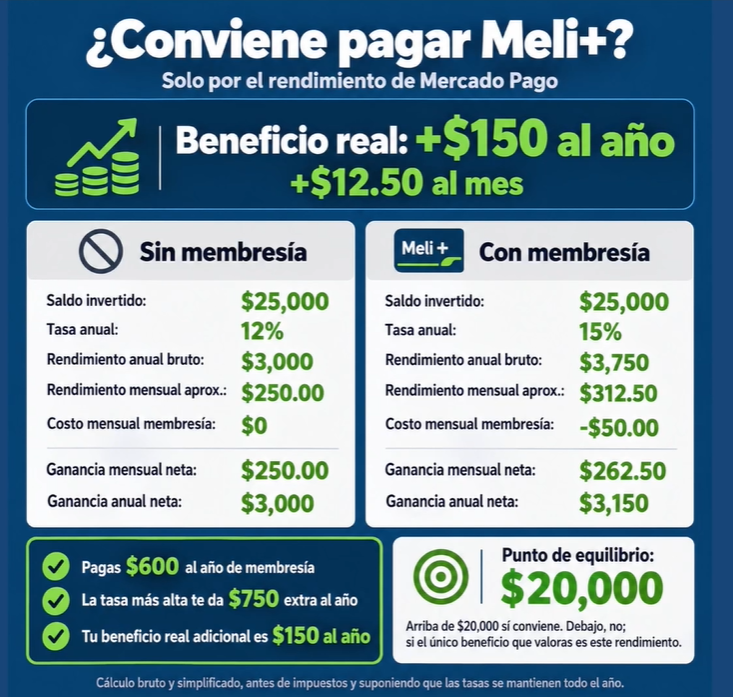
Supongamos que tienes $25,000 pesos disponibles y que las tasas permanecen constantes durante un año.
Escenario A: invertir sin pagar la membresía
Si obtienes una tasa anual del 12%, el cálculo aproximado sería:
- Capital invertido: $25,000 pesos.
- Rendimiento anual bruto: $3,000 pesos.
- Rendimiento mensual promedio: $250 pesos.
En este escenario no se descuenta el costo de una membresía, aunque sí debes cumplir las condiciones que correspondan a tu cuenta.
Escenario B: invertir con Meli+
Si la membresía cuesta $50 pesos mensuales y te permite acceder a una tasa del 15%, los resultados estimados serían:
- Capital invertido: $25,000 pesos.
- Rendimiento anual bruto: $3,750 pesos.
- Costo anual de la membresía: $600 pesos.
- Ganancia anual después de la membresía: $3,150 pesos.
- Rendimiento mensual promedio: $262.50 pesos.
Es decir, que la membresía sí se pagaría sola pero tampoco queda una gran diferencia, sólo son $12.50 pesos lo que ganarías de más.
El punto de equilibrio es $20,000 pesos, si inviertes arriba de esa cantidad si conviene, si es menos de eso ya no.
Tasas a la vista
No todo el mundo quiere realizar compras mensuales o pagar una suscripción para obtener intereses.
Para quienes buscan algo más sencillo, también existen alternativas con tasas atractivas y condiciones diferentes.
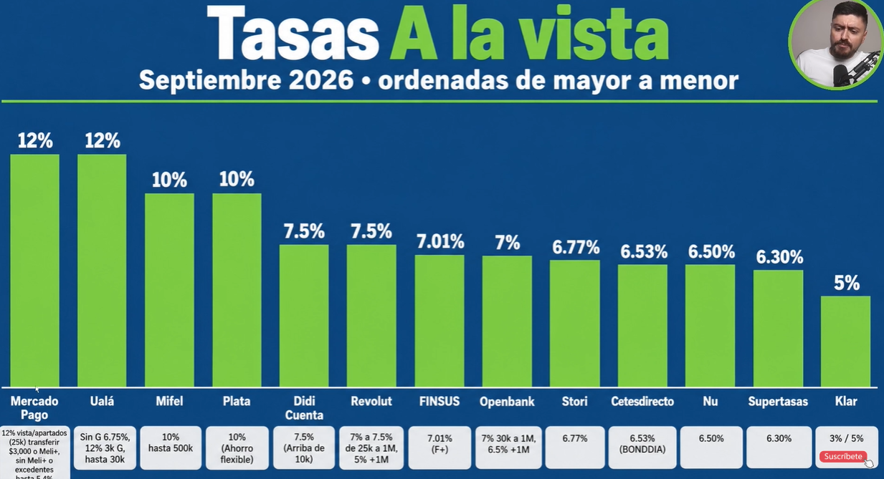
Entre las opciones presentadas destacan:
- Openbank: una tasa del 13% para determinados saldos de hasta $30,000 pesos, sin requisitos adicionales según el análisis.
- Banco Mifel: una tasa del 10% para saldos de hasta $500,000 pesos.
- Mercado Pago: una tasa del 12% en los apartados para ciertos usuarios que cumplen las condiciones indicadas.
- Ualá: una tasa del 12% bajo condiciones distintas a las necesarias para obtener el 15%.
- Banco Plata: una tasa del 10% en ahorro flexible con la membresía Plata Plus, cuyo costo mencionado es de $45 pesos mensuales.
- Revolut: tasas de entre el 7% y el 7.5% en determinados rangos de saldo, según las cifras del video.
La ventaja de estas opciones es que pueden facilitar la administración del dinero sin necesidad de comprometerlo durante periodos prolongados.
Sin embargo, hay que revisar si el rendimiento aplica a todo el saldo o solamente a una cantidad limitada.
También es importante comprobar qué sucede con los excedentes y si existen requisitos de actividad.
Tasas a 7 y 28 días
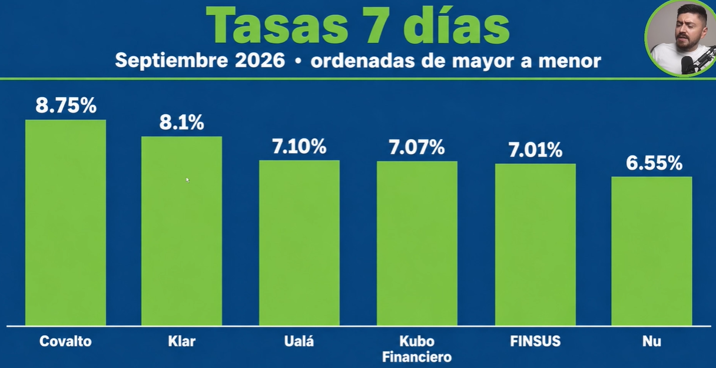
Entre las opciones mencionadas destacan Banco Covalto con un 8.75%, Klar con un 8.1%, Ualá con un 7.10%, Kubo Financiero con 7.07%, Finsus con 7.01% y Nu con 6.55%.
Este tipo de plazo puede resultar interesante para quienes prefieren mantener flexibilidad y revisar sus inversiones con frecuencia.
Veamos ahora las tasas a un mes.
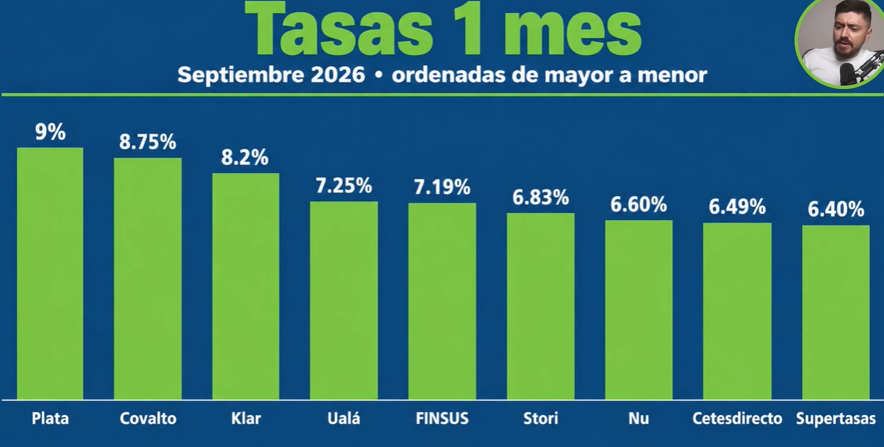
La que más paga en este plazo es Plata con un 9%, luego le sigue Banco Covalto con un 8.75%, Klar con un 8.2%, Ualá con un 7.25%, Finsus con un 7.19%, Stori con un 6.83%, Nu con 6.60%, Cetesdirecto con 6.49% y por último tenemos a Supertasas con un 6.40%.
Tasas a 3 y 6 meses
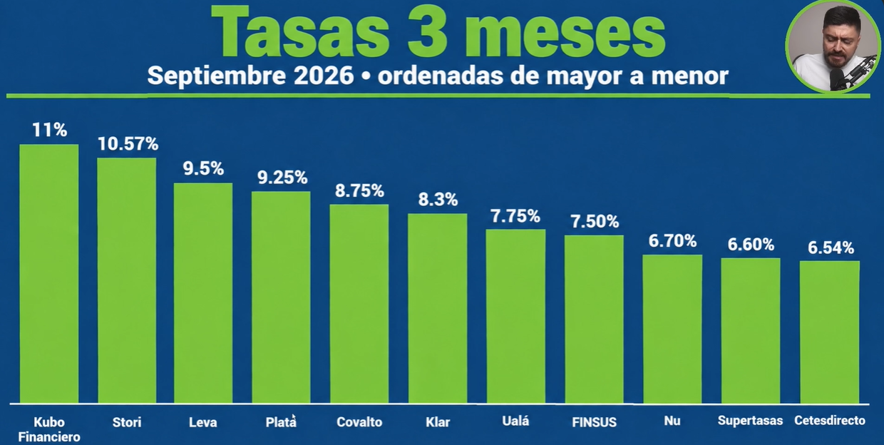
Entre las opciones destacadas están Kubo Financiero con un 11%, Stori con un 10.57% y Leva con un 9.5%.
Este plazo puede ser una alternativa para quienes tienen dinero que no necesitarán durante los próximos meses.
Aquí es especialmente importante considerar que el capital permanecerá invertido durante un periodo más largo.
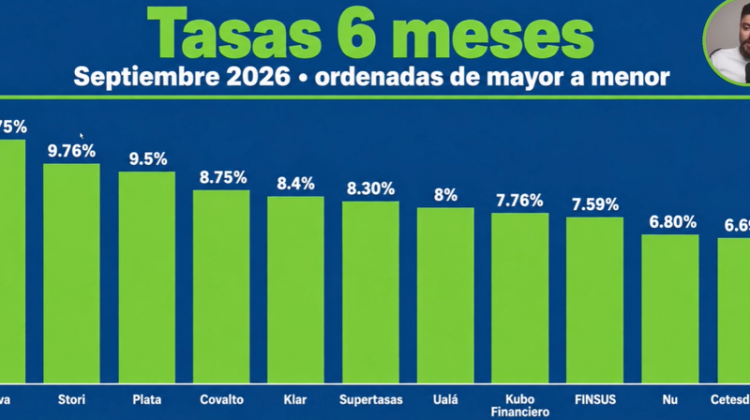
Entre las opciones destacadas en el plazo a 6 meses están leva con un 10.75%, Stori con un 9.76%, Plata con un 9.5% y Banco Covalto con un 8.75%.
Plazo a 12 y 18+ meses
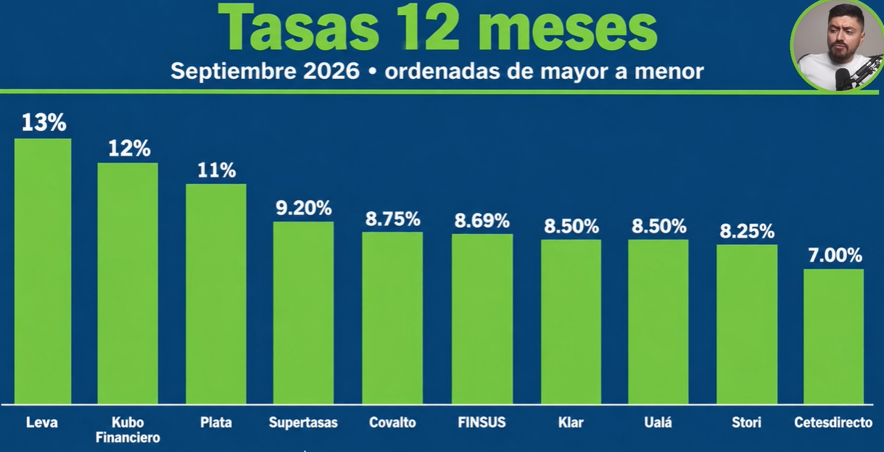
Para el plazo de un año destaca leva con un 13%, Kubo Financiero con un 12% y Banco Plata con un 11% para usuarios con la membresía correspondiente.
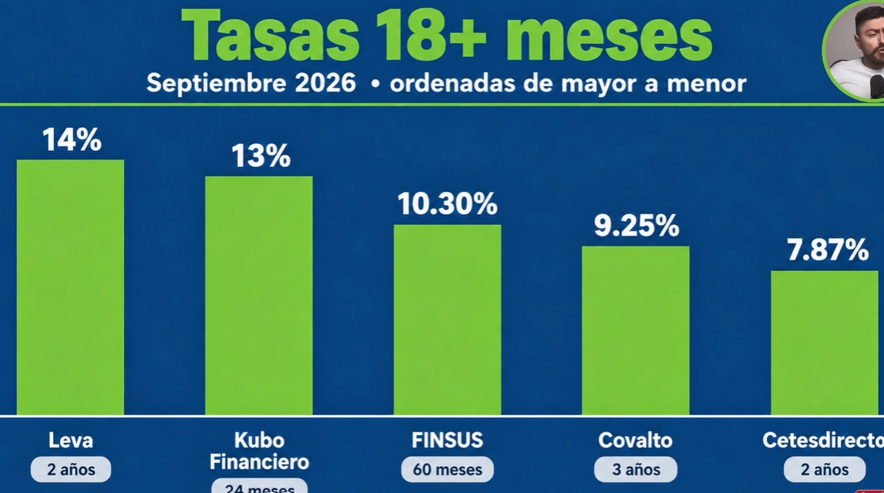
En plazos mayores a 18 meses se encuentra leva con un 14%, Kubo Financiero a 24 meses te da el 13%, Finsus a 5 años te da el 10.30%, Banco Covalto te da a 3 años el 9.25% y cetesdirecto a dos años te da el 7.87%.
NICAP
Veamos ahora como se encuentra la salud financiera de cada una de ellas analizando su NICAP.
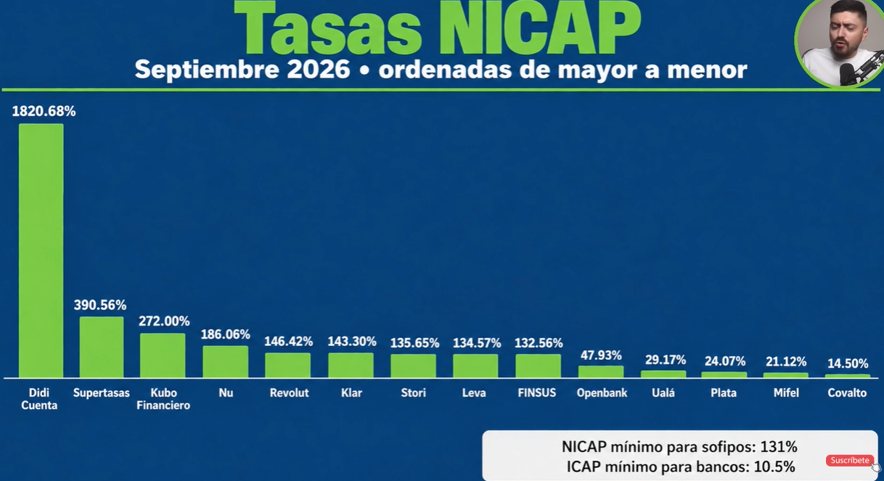
Todas las SOFIPOS deben estar por encima del 131% para que sea un estado saludable y si es banco deben estar arriba del 10.5% y todas las opciones que estamos viendo cumplen con este requisito.
Todo está en orden.
Cómo maximizar inversiones a la vista
Una de las propuestas centrales de esta información consiste en distribuir el dinero entre diferentes cuentas para aprovechar los límites de saldo y las tasas promocionales.
El objetivo planteado es invertir hasta $170,000 pesos con una tasa ponderada estimada del 14.35%, lo que podría representar ingresos cercanos a $2,000 pesos mensuales.
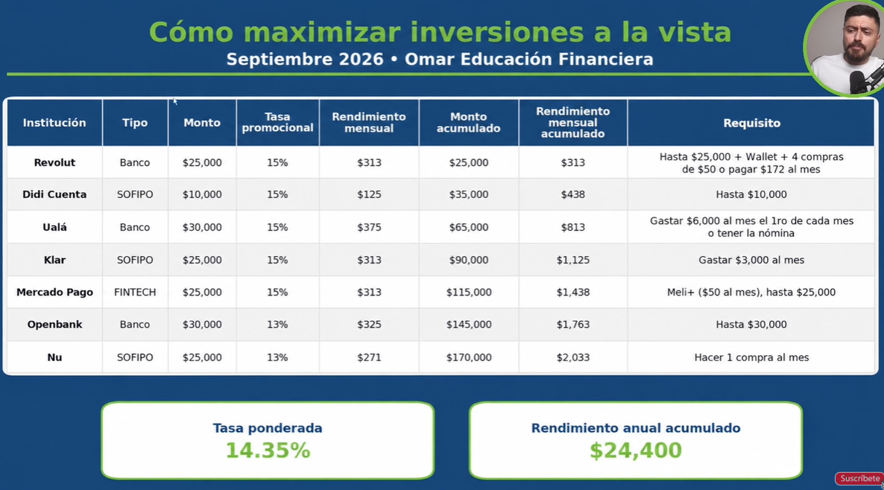
La distribución sugerida contempla alternativas como las siguientes:
- Revolut: destinar hasta $25,000 pesos a la promoción del 15%, cumpliendo los requisitos de actividad o membresía.
- DiDi Cuenta: invertir hasta $10,000 pesos a la tasa promocional del 15%.
- Ualá: considerar hasta $30,000 pesos si se cumplen los requisitos para obtener el 15%.
- Klar: destinar hasta $25,000 pesos a la promoción del 15%, si se reúnen las condiciones correspondientes.
- Mercado Pago: considerar hasta $25,000 pesos a la tasa promocional del 15% cuando resulte conveniente contratar Meli+.
- Nu: aprovechar hasta $25,000 pesos en la Cajita Turbo, cumpliendo el requisito de compra mensual.
- Openbank: considerar hasta $30,000 pesos con la tasa promocional indicada.
Si haces esto puedes invertir $170,000 pesos y ganar aproximadamente $2,000 pesos al mes que al año son $24,000 pesos.
Y si a ti te interesa otro tipo de inversiones está la bolsa de valores, recuerda que yo tengo un curso muy intenso sobre acciones, ETFs y todo lo relacionado a la bolsa.
Aquí puedes adquirirlo con un descuento del 10% con el código 2026.
Te invito a ver a detalle toda esta información sobre “LAS MEJORES INVERSIONES EN SEPTIEMBRE 2026” en mi canal de YouTube.