Conoce los mejores créditos hipotecarios para adquisición de vivienda o para transferencia de hipoteca.
Estos son los que te dan la tasa más baja y los que tienen menor costo anual total.
¿Qué bancos tienen opciones competitivas de crédito hipotecario?
Para este análisis se revisaron ocho de los bancos más grandes de México:
- BBVA
- Banorte
- Banamex
- HSBC
- Scotiabank
- Santander
- BanRegio
- Inbursa
La comparación contempla principalmente dos situaciones: adquisición de vivienda y transferencia de hipoteca.
Es importante mencionar que los bancos pueden tener diferentes productos hipotecarios y que las condiciones pueden cambiar dependiendo del perfil de cada solicitante.
Por eso, las tasas publicadas deben tomarse como una referencia y no como una garantía de la tasa que finalmente recibirá cada persona.
¿Qué define tu tasa hipotecaria?
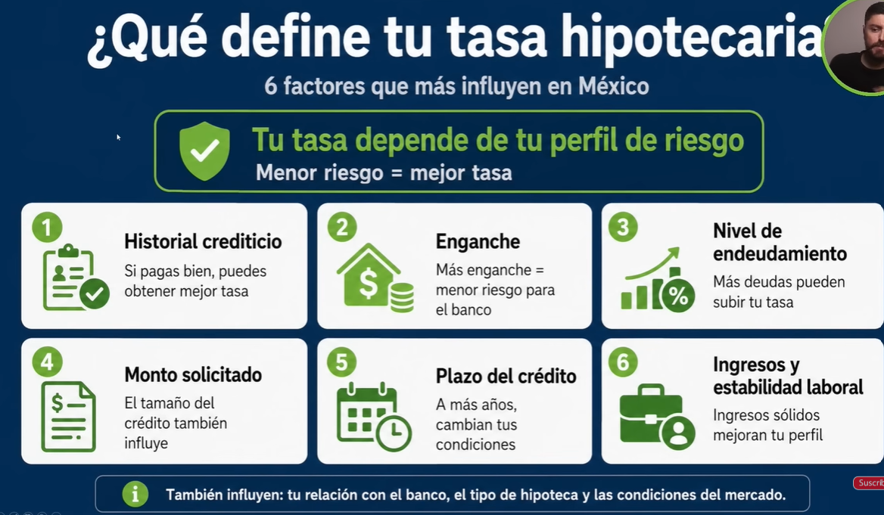
Lo que define tu tasa hipotecaria principalmente son 6 razones que las vamos a ver a continuación.
Recuerda que para el banco lo que ellos quieren es correr el menor riesgo posible, sí eres considerado de menor riesgo te van a ofrecer una mejor tasa.
-
Tu historial crediticio
Uno de los elementos importantes es el historial de pagos.
Una persona que durante años ha manejado correctamente sus créditos y ha realizado sus pagos a tiempo puede representar un menor riesgo para el banco.
-
El enganche
El enganche también tiene un peso importante.
Mientras mayor sea la cantidad de dinero que aportes de tu bolsillo, menor será el porcentaje que necesitas financiar. Esto puede hacer que tu perfil sea más atractivo para la institución.
Para acceder a algunas de las mejores condiciones, se menciona como referencia un enganche de alrededor del 20%. Sin embargo, existen bancos que pueden financiar porcentajes mayores y permitir enganches menores.
-
Tu nivel de endeudamiento
Los bancos también revisan qué tantas deudas tienes actualmente.
Si cuentas con numerosos créditos, tarjetas o compromisos financieros importantes, tu capacidad de pago puede verse reducida y esto puede influir en las condiciones que te ofrecen.
-
El monto solicitado
La cantidad que necesitas pedir prestada también puede ser considerada por la institución financiera al determinar las condiciones de tu crédito.
-
El plazo
El plazo es otro elemento que debes tomar en cuenta. Los créditos hipotecarios pueden ofrecer diferentes alternativas, como 10, 15 o 20 años, dependiendo del banco.
Un plazo más largo puede reducir la mensualidad, pero significa que estarás pagando durante más tiempo. Por eso es importante encontrar un equilibrio entre una mensualidad que puedas manejar y un costo total razonable.
-
Tus ingresos y estabilidad laboral
Finalmente, el banco revisará tus ingresos y tu capacidad de pago.
Contar con ingresos suficientes, estabilidad laboral y documentación que permita comprobarlos puede ayudarte a obtener mejores condiciones.
Además de estos factores, también pueden influir tu relación con el banco, el tipo de crédito que estás solicitando y las condiciones generales del mercado.
Los mejores créditos para comprar una vivienda
Ahora vamos a ver cuales son las tasas más bajas en créditos hipotecarios en México a inicios de agosto de 2026 para adquisición de vivienda y para transferencia de hipoteca.
Y para eso te prepare las siguientes tablas.
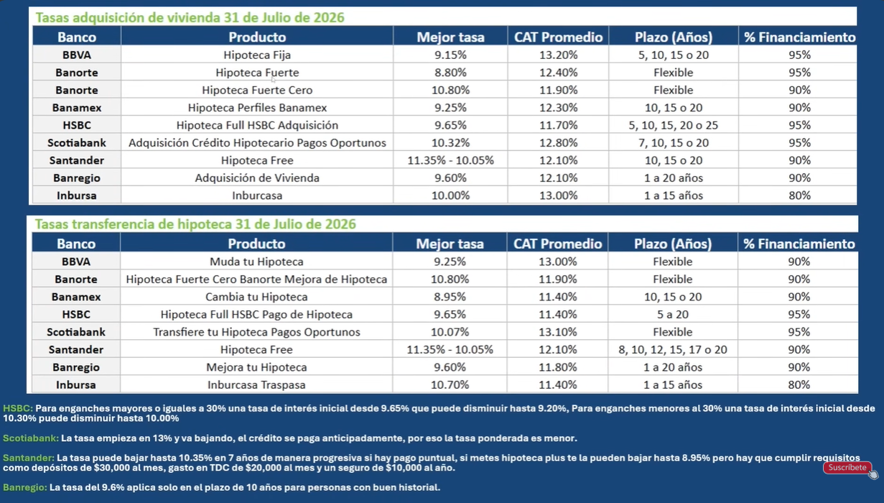
En esta tabla pues consultar el banco y el nombre del producto al que estoy haciendo referencia.
Ten en cuenta que los bancos suelen tener múltiples productos para el mismo funcionamiento.
Por ejemplo, para adquisición de vivienda en Banorte te puse 2, hipoteca fuerte e hipoteca fuerte cero porque los 2 me parecieron competitivas.
De todos los bancos lo que hice fue seleccionar el producto que ofrecía tasas más bajas y mejores condiciones.
Y en la columna que dice “mejor tasa” te puse la tasa más baja que tienen publicado en su portal.
No necesariamente quiere decir que esa va a ser la tasa que te van a dar a ti, pero es una buena referencia.
Si logras tener todas las condiciones que te mencione anteriormente de manera excelente podrías aspirar a tasas tan bajas, por ejemplo, en adquisición de vivienda un 8.80% en Banorte.
Y podemos ver varios bancos con tasas alrededor del 9% como es BBVA, Banamex, HSBC y BanRegio.
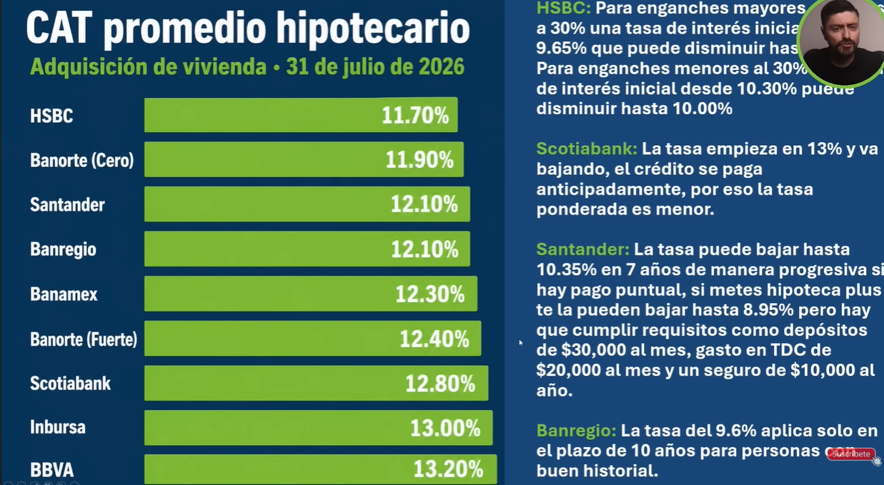
Luego, te puse en la tabla el CAT promedio que es otro dato que ponen en su portal.
Recuerda que no necesariamente a menor tasa el crédito va a ser más barato, porque lo que realmente importa es el costo anual total.
El costo anual total lo que te dice es cuánto te cuesta el crédito en porcentaje al año.
Y si, la tasa es un factor muy importante pero también hay otros como las comisiones y los seguros que van a impactar en el costo de tu crédito.
Esta es la métrica que yo te recomiendo que uses para comparar diferentes créditos.
A menor costo anual total menor mensualidad vas a estar pagando y será menor el costo de tu crédito.
Y los bancos nunca ponen el CAT más bajo que ofrecen, solo ponen el promedio, puede ser más bajo o alto.
Pero en la tabla yo te puse el CAT promedio que cada banco tiene en su página.
Y los plazos para estos créditos dependen del banco, por lo general todos ofrecen 20 años menos Inbursa, este banco maneja el crédito por hasta 15 años.
Y en la última columna que dice porcentaje de financiamiento, es máximo cuánto te pueden prestar el banco sobre el valor de la vivienda.
La mayoría te presta hasta el 95% es decir que tú des un 5% de enganche.
Hay algunos, por ejemplo, Banorte y Banamex que te pide mínimo el 10% e Inbursa en este caso te pide mínimo el 20% de enganche.
Y para transferencia de hipoteca es prácticamente lo mismo, viene la tabla detallada.
Gráficas
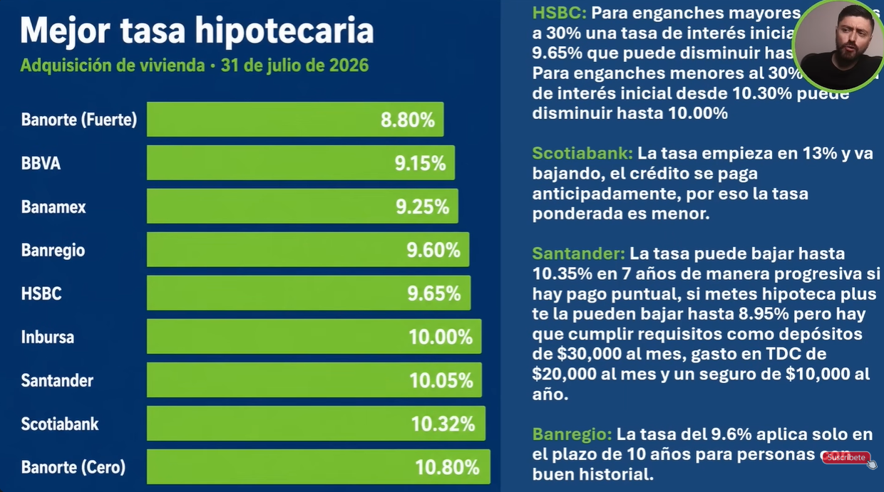
Te preparé estas gráficas para que entiendas mejor toda esta información.
En adquisición de vivienda los bancos que cobran la tasa más baja son Banorte con la Hipoteca fuerte trae el 8.8%, le sigue BBVA con un 9.15%, Banamex con 9.25%, BanRegio con 9.60%, HSBC con 9.65%, Inbursa con 10%, Santander con 10.05%, Scotiabank con 10.32% y Banorte en su Hipoteca cero 10.80%.
Vienen de menor a mayor, pero hay algunas notas que debes tomar en cuenta.
Por ejemplo, para HSBC esta tasa del 9.65% solo aplica para enganches mayores o iguales al 30%, si das un enganche menor al 30% entonces la tasa sería del 10.30%.
Para Scotiabank yo puse 10.32%, esa es la tasa ponderada.
Realmente la tasa empieza en un 13% y va a bajando conforme vas pagando a tiempo a lo largo de varios años, pero ponderado te quedaría en un 10.32%
Para Santander la tasa que viene aquí del 10% sería la que podrías obtener si durante años vas pagando puntualmente.
Te van a ir bajando la tasa hasta llegar alrededor de un 10%.
Incluso si metes un producto que se llama Hipoteca plus te la podrían bajar hasta un 8.95%, pero la verdad es que son bastante exigentes con los requisitos.
Y para BanRegio la tasa es muy atractiva, de 9.60% pero solo aplica en el plazo a 10 años para personas con buen historial.
Ahora te voy a mostrar una gráfica comparando el costo anual total en adquisición de vivienda.
Y si ya tienes una Hipoteca y estás buscando pagar menos intereses entonces lo que tú necesitas es este producto que se llama transferencia de Hipoteca.
Son los bancos que te compran la deuda, que te ayudan a refinanciar tu hipoteca y te cobran menos.
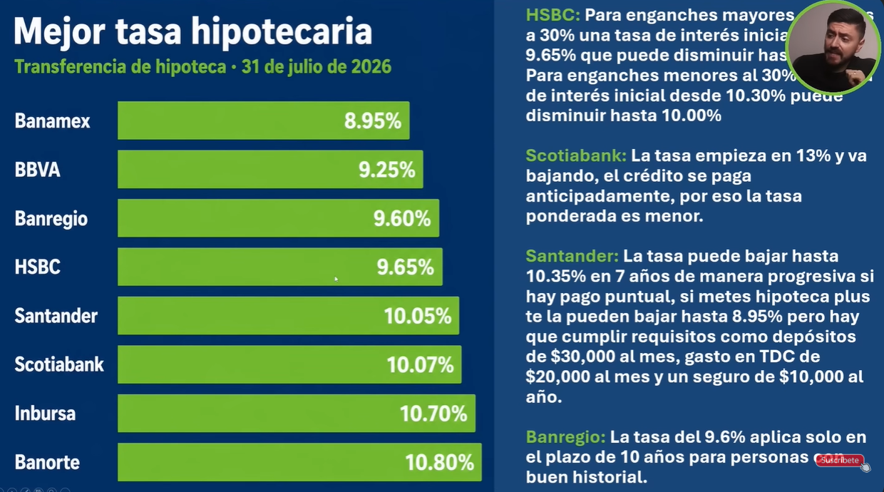
Esas son las tasas, pero recuerda que el dato más importante que hay que checar es el costo anual total promedio que te ofrece cada banco.
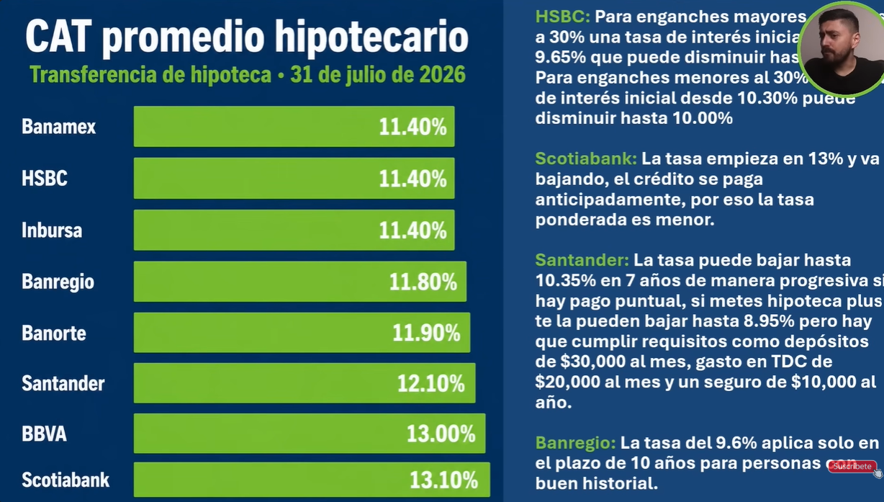
Empatados están Banamex, HSBC e Inbursa con el 11.40%, luego BanRegio con el 11.80% con las mismas notas que vimos, Banorte 11.90%, Santander 12.10%, BBVA 13% y Scotiabank 13.10%.
Conclusión
Yo te sugiero acudir a tres o cuatro bancos y compares lo que te ofrece cada uno, ya que todos te van a dar tasas diferentes.
La tasa de interés es importante, pero también lo son el CAT, las comisiones, los seguros, el enganche, el plazo y las condiciones que debes cumplir para obtener la tasa anunciada.
Y si te interesa aprender más para hacer una compra inteligente de un inmueble y no nada más comprar por comprar, tengo un curso completo de bienes raíces.
Si te interesa aquí lo puedes adquirir.
¿Cómo ves estas alternativas? ¿Qué otras opciones conoces de créditos hipotecarios baratos? Compártemelo en los comentarios.
Te invito a ver toda esta información más a detalle en mi canal de YouTube.